訳アリ不動産1,000件以上の相談実績を持つ、空き家・再建築不可・長屋・共有持分の専門家。株式会社フィリアコーポレーション代表取締役。現場経験に基づき、訳アリ不動産売却の正しい知識を監修しています。
コラム記事
空き家の解体後に固定資産税が上がる?【2026年10月最新】専門家がわかりやすく解説
公開日 2026年10月8日
最終更新日 2026年10月19日
本記事のまとめ
- 解体後に固定資産税が上がる仕組みと、「6倍」は誤解で上限は約4.2倍である理由が分かります。
- 1月1日を過ぎてからの解体や建替え特例など、税負担を抑える3つの方法が分かります。
- 再建築不可の土地は解体厳禁。更地にしても手残りが変わらないケースが多い理由も分かります。
- フィリアコーポレーションは解体前の空き家を現況のまま買い取る専門業者です!
- 解体せず現状のまま、最短1週間で決済。測量や残置物撤去も不要で、売主様の負担はゼロです。
- 空き家146件の対応実績に基づき、「契約不適合責任免除」で無料査定します。
監修者
越川直之 (宅地建物取引士 / 空き家相談士)
代表ブログへ目次
空き家解体後に固定資産税が上がるワケ
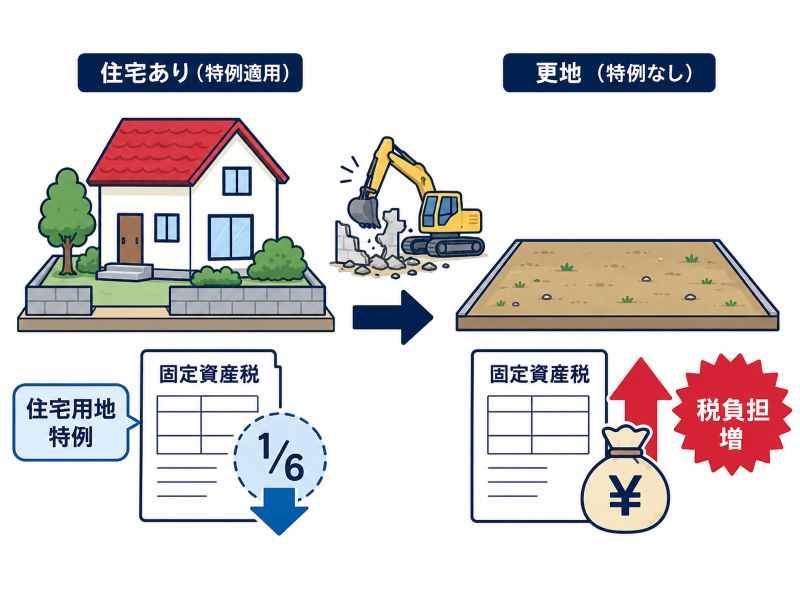
空き家を解体すると固定資産税が上がるのは、土地に適用されていた「住宅用地の特例」が適用されなくなるからです。
住宅が建っている土地は、住宅用地の特例によって、課税標準額(税額を計算する基になる金額)が以下のように軽減されています。
•小規模住宅用地(住宅1戸につき200㎡までの部分):評価額の6分の1
•一般住宅用地(200㎡を超える部分):評価額の3分の1
この特例は、土地の上に住宅が建っていることが前提です。誰も住んでいない空き家でも、住宅が建っていれば原則として特例は適用されます。しかし、解体して更地にすると「住宅用地」ではなくなるため、特例の対象から外れます。その結果、軽減されていた課税標準額が上がり、税額が大きく増えるのです。
なお、解体しなくても「特定空家等」や「管理不全空家等」として自治体から勧告を受けると、同じように特例は外れます。売却や活用の方針が固まるまでは、最低限の管理を続けておきましょう。
ちなみに、よく「解体すると固定資産税が6倍になる」と言われますが、これは正確ではありません。更地の課税標準額は評価額の70%が上限とされているため(負担調整措置)、実際の上限は固定資産税で約4.2倍、都市計画税で約2.1倍です。
解体しなくても勧告で住宅用地の特例が外れる仕組みは、以下の記事で詳しく解説しています。

 今すぐ無料査定
空き家の解体で固定資産税を抑える方法
更地にすると税負担は重くなりますが、誰もが同じだけ負担するわけではありません。自治体の制度を使えるか、いつ解体するか、解体後に何を建てるかによって、税額が上がる時期や金額は変わってきます。
特に見落とされがちなのが「タイミング」です。固定資産税は1年のうちたった1日の状況で税額が決まるため、解体工事の日程が数日ずれるだけで、1年分の税額が変わることもあります。解体業者の都合だけで工期を決めてしまうのは、もったいない判断です。
また、自治体の制度の多くは「工事前の申請」が条件になっているため、解体を終えてから知っても間に合いません。ここでは、解体を決める前に知っておきたい3つの方法を見ていきましょう。いずれも難しい手続きではありません。
自治体の固定資産税の減免制度を利用する
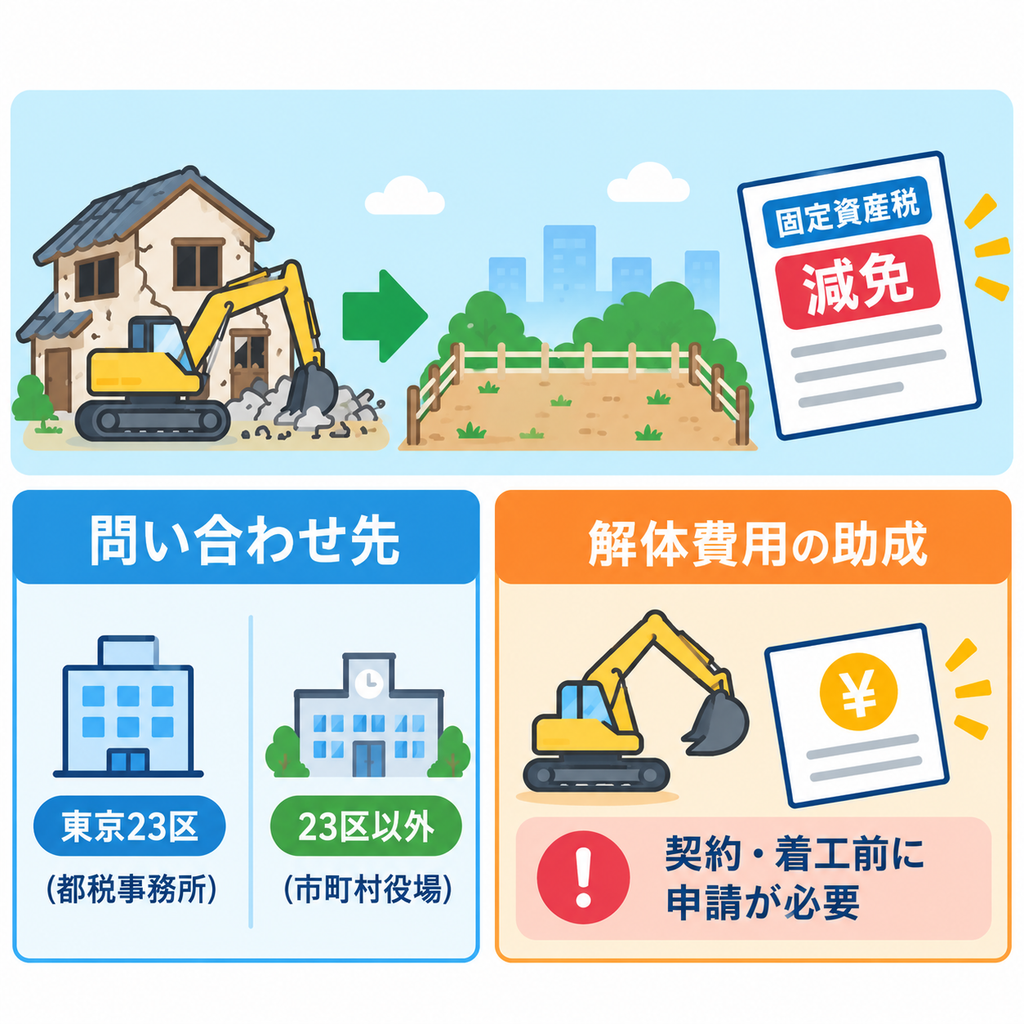
老朽化した危険な空き家の除却を後押しするため、解体後の土地の固定資産税を一定期間軽減する独自の制度を設けている自治体があります。たとえば東京都では、木造住宅密集地域の「不燃化特区」内で老朽住宅を除却した土地について、固定資産税・都市計画税を減免する制度を設けてきました。対象区域や適用期限、軽減の内容は自治体ごとに大きく異なります。
問い合わせ先にも注意が必要です。東京23区の固定資産税は都税のため、窓口は区役所ではなく物件所在地を管轄する都税事務所です。23区以外では、市町村役場の資産税課・税務課などが窓口になります。
また、税の減免とは別に、老朽空き家の解体費用を助成する制度を設けている区市町村も多くあります。こちらは「工事の契約・着工前に申請すること」が条件になっているケースがほとんどなので、解体業者と契約する前に必ず確認してください。
賦課期日である1月1日を過ぎてから解体工事に着手する
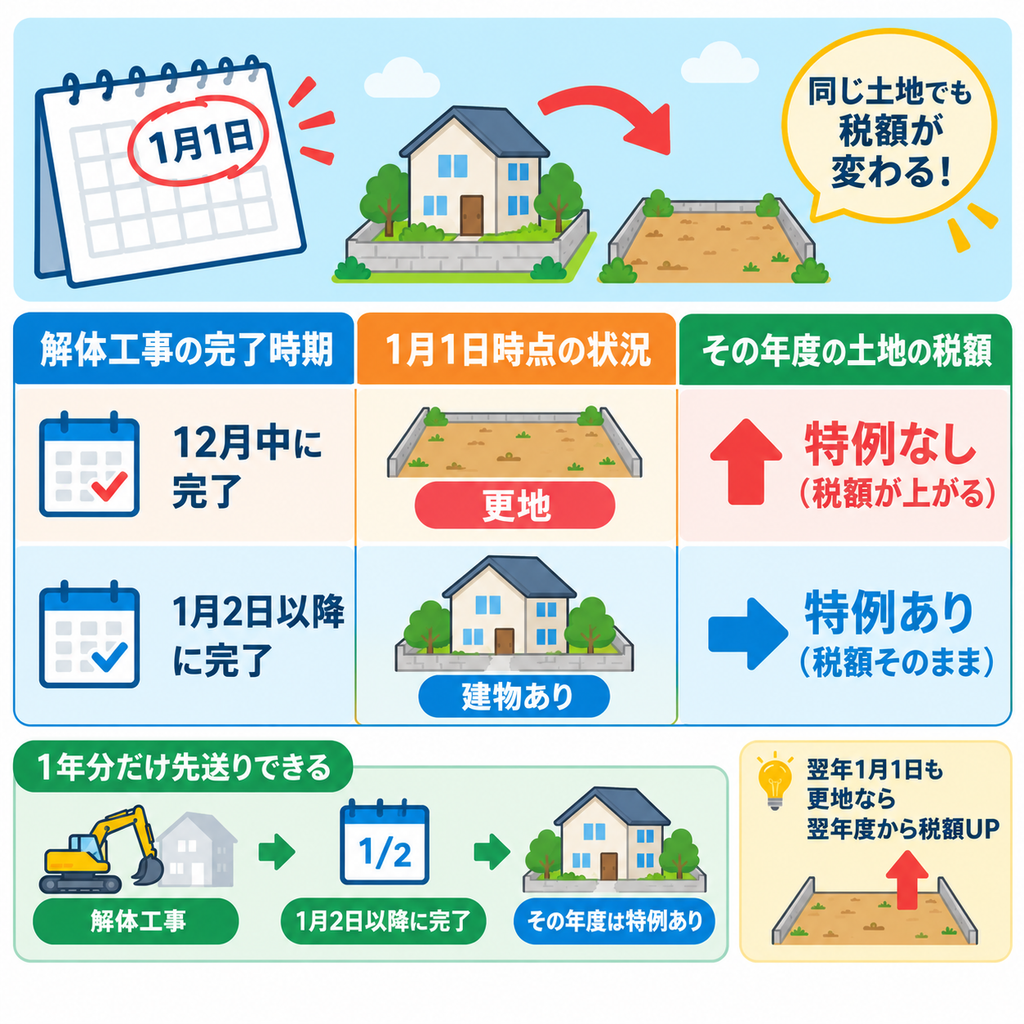
固定資産税には「賦課期日」があり、毎年1月1日時点の状況で、その年度の税額が決まります。1月1日に建物が建っているか、更地になっているかで、同じ土地でも税額が大きく変わります。
| 解体工事の完了時期 | 1月1日時点の状況 | その年度の土地の税額 |
| 12月中に完了 | 更地 | 特例なし(税額が上がる) |
| 1月2日以降に完了 | 建物あり | 特例あり(税額そのまま) |
年内に解体を終えてしまうと、年明けの1月1日時点ではすでに更地のため、その年度から特例が外れます。1月1日を過ぎてから着手すれば、その年度は建物があった扱いになり、特例が適用されたままで済みます。
ただし、これは最大1年分、税額の上昇を先送りできる方法だと考えてください。翌年の1月1日も更地のままであれば、翌年度からは税額が上がります。売却や建て替えの予定と合わせてスケジュールを組むのが前提です。なお、1月1日時点で建物が残っている以上、その年度の建物分の固定資産税は通常どおり課税されます。解体業者には、工事の完了日を1月2日以降にしたい旨を契約前に伝えておきましょう。
建て替える場合は1月1日時点で新築工事に着手しておく
解体後に新しい住宅を建てる場合は、「建替え特例」と呼ばれる取扱いを使える可能性があります。1月1日時点で建物がなくても、新築工事に着手していれば、住宅用地として特例を継続できるというものです。主な要件は以下の通りです。
•前年度に住宅用地の特例が適用されていたこと
•1月1日時点で住宅の新築工事に着手しており、翌年の1月1日までに完成すること
•建て替え前後で敷地と所有者が原則として同じであること
工期の目安は、解体工事が1〜1.5ヶ月程度(各種届出を含む)、木造住宅の新築工事が4〜6ヶ月程度です。
注意したいのは、年末に解体を終えたものの、1月1日時点で新築工事が始まっていないケースです。この場合は特例が使えず、その年度の税額が上がってしまいます。天候や資材の入荷で工期は延びがちなので、余裕を持ったスケジュールを業者とすり合わせておきましょう。要件の細かい扱いは自治体によって異なるため、事前に窓口で確認しておくと安心です。
空き家の解体で得られるメリット
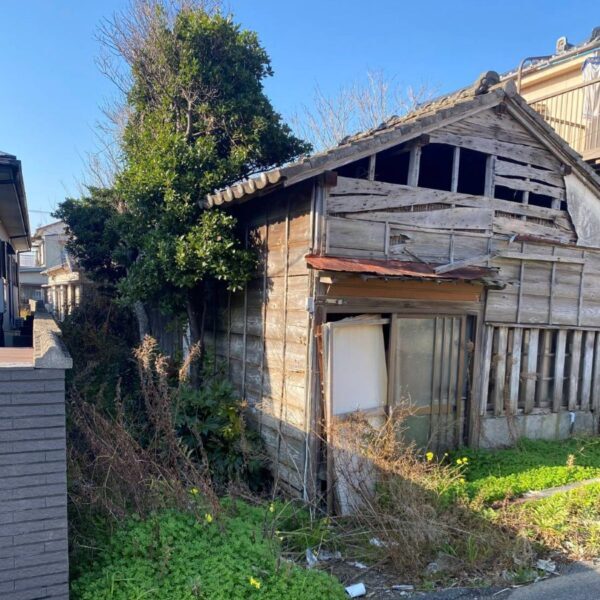
税負担が増えるとはいえ、解体にはそれを上回るメリットがあるケースもあります。特に、再建築ができる土地で近いうちに売却する予定がある場合や、遠方に住んでいて空き家の管理が難しい場合は、解体を前向きに検討する価値があります。
また、建物の老朽化が進み、倒壊や外壁の落下の危険がある場合は、近隣への被害を防ぐという意味でも解体が現実的な選択肢になります。
一方で、メリットが生きるかどうかは、土地の条件や今後の使い道によって大きく変わります。メリットだけを見て解体を決めるのではなく、次の章で解説するデメリットと必ず比べたうえで判断してください。ここでは、解体によって得られる代表的な2つのメリットを、注意点とあわせて見ていきましょう。
買い手の幅を広げられる
更地になると、新築住宅やアパート、駐車場など、次にどう使うかを買い手が自由に決められます。個人の購入者だけでなく、建売住宅を手がける不動産会社も検討対象になるため、空き家のままより購入検討者の層が広がります。空き家のままだと、リフォームするか解体するかという手間を買い手が背負うことになり、購入をためらう人が増えてしまうのです。
また、相続した空き家を売却する場合、「取り壊し」または「耐震改修」が、譲渡所得から最大3,000万円を控除できる特例の要件の一つになっています。詳しくは後述の「売却で利益が出たときの税金」で解説します。
ただし、再建築不可の土地では解体は厳禁です。再建築不可の土地は、もともと新しい建物を建てられません。建物を壊してしまうと、今ある建物を修繕して使い続けるという唯一の活用手段まで失い、資産価値が大きく下がります。
火災保険料の振り込みや管理の手間を省ける
空き家を持ち続ける限り、建物にまつわる費用は発生し続けます。
•火災保険料:火災や台風などに備えるための費用
•ライフラインの基本料金:電気・水道などの維持費
•管理代行の委託費用:自分で管理に行けない場合に発生
解体すれば、これらの費用はかからなくなります。また、老朽化した建物の倒壊や外壁の落下で通行人や隣家に損害を与えた場合、所有者が責任を負うことがあります(民法717条の工作物責任)。こうしたリスクがなくなるのも解体のメリットです。
ただし、更地になっても草刈りや不法投棄への対策は必要ですし、土地の固定資産税は上がります。維持費が減る分と税負担が増える分、トータルでどちらが得かは一度計算しておくのがおすすめです。売却まで数年かかりそうな場合は、特に差が大きくなります。
空き家の解体で生じるデメリット
解体は一度行うと元に戻せません。建物を壊したあとに「やはり残しておけばよかった」と気づいても、同じ建物を元通りにすることはできず、再建築不可の土地であれば新しい家を建てることもできなくなります。
実務でも、「更地にすれば高く売れると思って解体したが、思ったような価格がつかなかった」「解体費用を払ったぶん、かえって手残りが減ってしまった」というケースは珍しくありません。解体を急いだ結果、費用面でも資産面でも損をしてしまうのです。
解体を決める前に、費用・売却価格・税金・建物の価値の4つの面から、失うものがないかを確認しておく必要があります。ここでは、押さえておきたい4つのデメリットを、実務での注意点とあわせて見ていきましょう。
解体費用を負担する必要がある
空き家を更地にするには、当然ながら解体費用がかかります。目安として、重機が入れる場所であれば木造住宅で坪5万〜7万円、鉄骨造だと坪10万円ほどが一つの基準です。
ただし、坪単価だけでは判断できません。建物にアスベストが含まれている場合は専門的な除去作業が必要になり、費用が大きく上がります。現在は解体前に有資格者によるアスベストの事前調査が義務付けられており、一定規模以上の工事では調査結果の報告も必要です。また、前面道路が狭く重機が入れない立地では手作業の割合が増え、費用はさらに跳ね上がります。
解体費用は物件ごとに条件が違いすぎるため、ネットの相場だけで判断するのは危険です。実際に業者に現地を見てもらったうえで見積もりを取り、前述の解体費用の助成制度も確認しておきましょう。
解体後の土地が高く売れない場合がある
「更地にすれば高く売れるはず」と考える方は多いのですが、実務上はそう単純ではありません。買取業者が査定する場合、空き家のままでも更地でも、最終的な手残りにほとんど差が出ないことが多いです。空き家のまま査定する場合は解体費用をあらかじめ差し引いて金額を出すため、自分で解体費を払って更地にしても、結果は同じくらいになるのです。
さらに、更地にしてから買い手が見つかるまでの間は、高くなった固定資産税がかかり続けます。売却が長引くほど、手残りは目減りしていきます。
当社でも査定の際は、中古戸建のまま売る場合の金額と、更地にして売る場合の金額の両方を算出し、高いほうをご提案しています。解体費用を先に自己負担するより、現況のまま専門業者に相談したほうが、結果的に得をすることが多いです。
更地にすると税金が高くなる
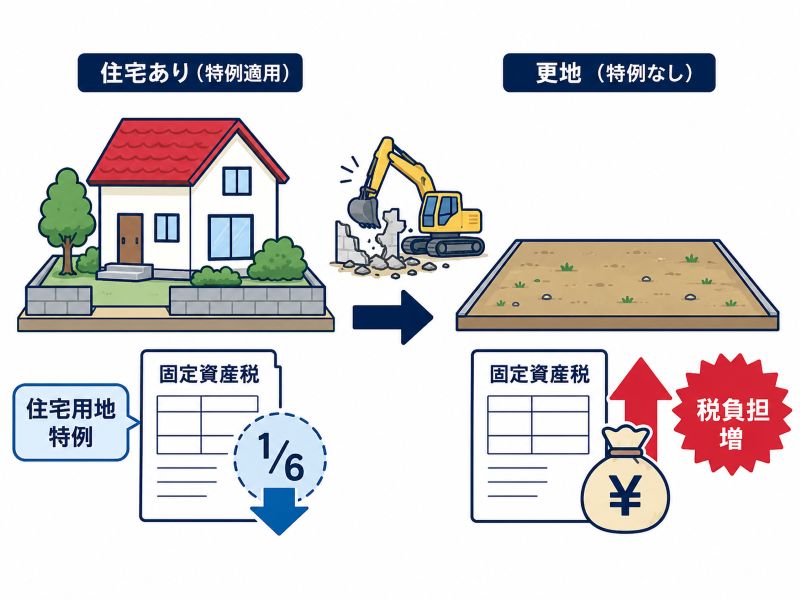
更地にすると上がるのは固定資産税だけではありません。市街化区域内の土地には都市計画税も課税されており、こちらにも住宅用地の特例があります。
| 敷地面積 | 固定資産税の軽減率 | 都市計画税の軽減率 |
| 200㎡までの部分 | 6分の1 | 3分の1 |
| 200㎡を超える部分 | 3分の1 | 3分の2 |
評価額3,000万円・150㎡の土地で、上限ベースの概算をすると以下のようになります(税率は固定資産税1.4%、都市計画税0.3%で計算)。
| 住宅が建っている場合 | 更地の場合 | |
| 固定資産税 | 約7万円 | 約29.4万円 |
| 都市計画税 | 約3万円 | 約6.3万円 |
| 合計 | 約10万円 | 約35.7万円 |
特に影響が大きいのは、敷地が200㎡以下の小規模住宅用地です。軽減率が最も大きいぶん、特例が外れたときの上がり幅も大きくなります。逆に200㎡を超える部分は、都市計画税の軽減率が3分の2と小さいため、更地にしても都市計画税はほとんど変わりません。
年間の負担が数十万円単位で増えることもあるため、売却まで時間がかかりそうな場合は、なおさら慎重に判断したいところです。
古い家を再利用する道が閉ざされるおそれがある
築年数が古い家でも、すべてが「価値のない空き家」とは限りません。昔ながらの間取りや趣のある外観に魅力を感じる方は一定数いますし、広さと家賃の手頃さから、古い戸建の賃貸物件にも根強い需要があります。当社でも、買い取った古家の多くは最低限の修繕をして戸建賃貸として再生しています。更地にしてしまうと、こうした古家ならではの価値まで消えてしまうのです。
ただし、どの古家にも価値があるわけではありません。「活かせる古家」になるかどうかは、以下の3点で判断します。
•建物の内装の状態
•外観の雰囲気
•賃貸需要のあるエリアかどうか
シロアリ被害や配管の劣化が進んでいれば、再利用はかえって高くつくこともあります。再利用の価値があるかどうかは、解体を決める前に専門業者に一度見てもらうのが確実です。
空き家解体後に固定資産税を滞納するリスク
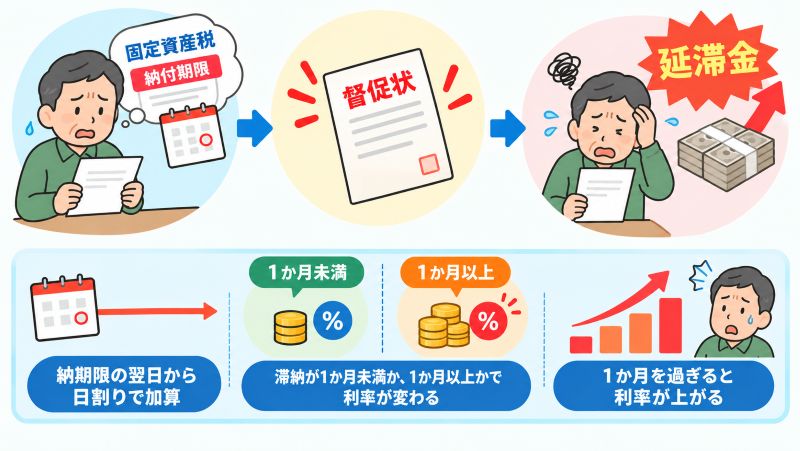
固定資産税は、毎年1月1日時点の所有者に課税されます。相続した空き家を複数の相続人で共有している場合は、相続人全員が連帯して納税義務を負います。誰が払うのかが曖昧なまま放置され、滞納につながるケースも少なくありません。
解体後は税額が数倍になるため、それまでと同じ感覚で納付を後回しにすると、思った以上に早く滞納額が膨らみます。「払えないから後回しにしよう」という判断は禁物です。滞納すると、以下のように段階を追って状況が悪化していきます。
| 段階 | 内容 |
| ①延滞金の加算 | 納期限の翌日から発生し、1ヶ月を過ぎると利率が大きく上がる |
| ②督促状の送付 | 自治体によっては督促手数料も納税者の負担に |
| ③財産調査 | 預金・給与・不動産などの財産を自治体が調査 |
| ④差し押さえ | 督促状の発送から10日を経過しても完納しない場合(地方税法第373条) |
どの段階でも、自治体の窓口に相談すれば分割納付などに応じてもらえる可能性があります。放置するほど選択肢が狭まるため、早めの対応が重要です。ここでは、それぞれの段階で何が起きるのかを順番に見ていきましょう。
日数に応じた延滞金の加算がされる
固定資産税は、年税額を年4回に分けて納めるのが一般的です。東京23区では6月・9月・12月・翌年2月が納期で、そのほかの市町村でも年4回前後に分かれています。この1回分の納期限を過ぎただけでも、翌日から延滞金が発生します。
延滞金は、納期限の翌日から納付した日までの日数に応じて日割りで計算されます。納期限の翌日から1ヶ月までは比較的低い利率ですが、それを過ぎると利率が大きく上がる仕組みです。利率は年ごとに見直されるため、最新の数字は自治体の案内で確認してください。
解体後は1回あたりの納付額も大きくなるため、延滞金も膨らみやすくなります。支払いが難しい事情があるなら、滞納する前に窓口へ相談するのが一番の近道です。相談した実績があるだけでも、その後の対応は変わってきます。
督促状による納付の催促をされる
納期限までに納付がないと、自治体から督促状が届きます。地方税法では、固定資産税の督促状は納期限後20日以内に発しなければならないと定められており(地方税法第371条)、早ければ納期限から数週間で届きます。
督促状は単なるお知らせではなく、差し押さえに向けた法的な手続きの第一歩です。また、自治体によっては督促手数料も納税者の負担になり、延滞金と合わせて負担が積み重なっていきます。
督促状には新たな納付期限が記載されているので、まずはその期限内に納めることを優先しましょう。督促状が届いた時点ですぐに対応するのが、結局一番安く済む方法です。うっかり納め忘れを防ぎたい場合は、口座振替やクレジットカード納付、スマートフォン決済など、自治体が用意している納付方法を活用するのもおすすめです。
土地や物件の所有者に対し財政調査が行われる
督促状を無視して滞納を続けると、差し押さえに向けた財産調査が行われます。調査は国税徴収法の規定に準じて行われ、金融機関や勤務先への照会も、本人の同意なしに行われます。
調査の対象は不動産だけではなく、預金や給与、生命保険、株式なども含まれます。どこにどれだけの財産があるかを把握したうえで、回収しやすいものから差し押さえが進められます。財産調査が行われていることは本人に知らされないことも多く、気づいたときには口座が差し押さえられていた、ということもあります。
もちろん、滞納している空き家そのものも差し押さえの対象です。差し押さえられた不動産は公売にかけられ、市場で売るより低い価格で処分されることも少なくありません。この段階まで来ると、空き家の問題が生活全体に影響するようになります。
預貯金や給与を差し押さえられる場合がある
地方税法第373条では、督促状を発した日から10日を経過しても完納されない場合、自治体は財産を差し押さえなければならないと定められています。実際には電話や文書による催告を経て行われることが多いものの、最終的には預貯金や給与が差し押さえられます。
給与の場合は生活に必要な一定額を除いた部分が差し押さえの対象になり、完納するまで毎月差し押さえが続きます。勤務先に滞納の事実が知られてしまう点も大きな負担です。
経済的に支払いが難しい場合は、分割納付や徴収猶予・換価の猶予といった制度もあります。また、税負担が重く空き家を持ち続けるのが難しいなら、公売になる前に自分で売却して税金を清算するのも一つの選択肢です。自分で売却すれば、公売より高い価格で手放せる可能性があります。
空き家を残すか解体するかを見極めるポイント
空き家を残すか解体するかの判断は、税金の損得だけでは決まりません。同じように古い空き家でも、土地の条件や建物の状態によって、解体したほうがよいケースもあれば、絶対に解体してはいけないケースもあります。
判断を誤ると、税金が上がるだけでなく、建て替えができなくなったり、活かせたはずの建物を失ったりと、取り返しのつかない結果になりかねません。逆に言えば、解体前に確認すべきポイントは限られており、順番に確認していけば判断を誤るリスクは大きく減らせます。
ここでは、「税金」「法律上の建築制限」「建物の状態」の3つの視点から、解体前に必ず確認しておきたいポイントを見ていきましょう。特に再建築の可否は、一度解体すると取り返しがつかないため、最優先で確認してください。
住宅用の減税が適用されている土地か
まず確認したいのは、今の土地に住宅用地の特例が適用されているかどうかです。
確認方法はシンプルで、毎年届く「固定資産税・都市計画税納税通知書」に同封の「課税明細書」を見ます。東京23区では6月上旬、そのほかの多くの市町村では4〜5月頃に届きます。明細に「小規模住宅用地」「住宅用地」の記載や面積があるか、また課税標準額が評価額より大幅に低くなっているかを見れば、特例の有無がわかります。手元にない場合は、都税事務所や市町村の窓口で評価証明書・課税証明書を取得して確認できます。
特例が適用されている土地であれば、解体すると税額が大きく上がります。逆に、すでに特例の対象外になっている土地であれば、解体による税負担の増加はほとんどありません。
再建築可能な土地か
解体を検討する前に、最も確認しておきたいのが「この土地に新しい建物を建てられるか」です。建築基準法では、建物の敷地は原則として幅員4m以上の建築基準法上の道路に2m以上接していなければならないと定められています(接道義務)。この条件を満たしていない土地は「再建築不可」となり、今の建物を解体すると新しい家を建てられません。
実務でよくあるのが、セットバックすれば建て替えられると思い込んでいたケースです。前面の道が幅員4m未満の「42条2項道路」であれば、セットバックすることで建て替えが可能になります。しかし、建築基準法上の道路ではない単なる通路に面している場合は、セットバックしても建て替えはできません。
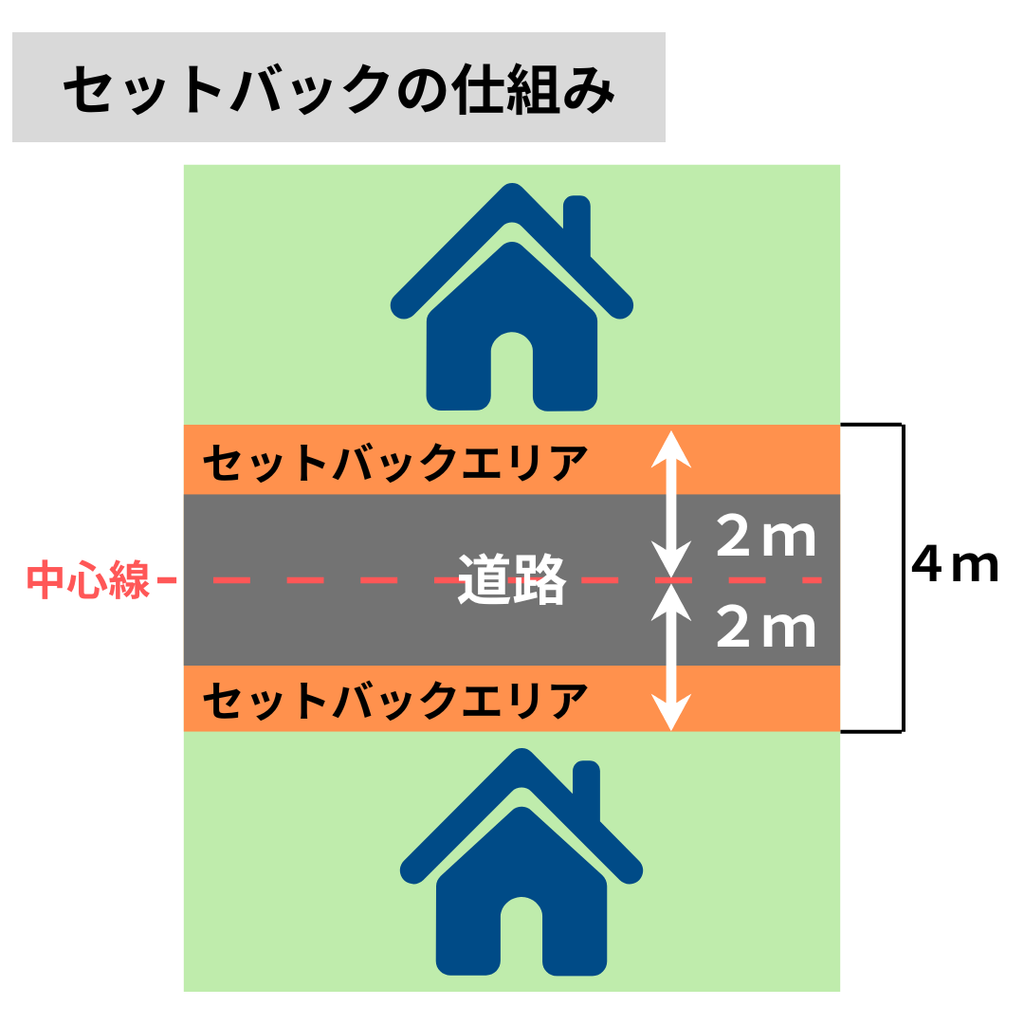
こうした土地でも、建築基準法43条2項の認定・許可を受けられれば建て替えが認められる場合がありますが、個別審査です。前面の道の種別は役所の建築指導課などで確認し、迷う場合は再建築不可物件に詳しい専門業者に相談してください。
接道義務を満たさず建て替えできない土地の解決策は、以下の記事で解説しています。

物件の状態は良好か
最後に確認したいのが、建物そのものの状態です。住宅として使い続けられるかどうかは、結局のところ建物の傷み具合で決まります。
雨漏りや傾き、シロアリ被害といった劣化のサインは、書類や写真だけでは正確に判断できません。実際に現地で以下のポイントを確認しておくのが確実です。
•床の沈み
•壁のひび割れ
•湿気のこもり具合
| 建物の状態 | 判断の目安 |
| 傾きがあっても生活に大きな支障が出るレベルでない | 修繕して活かせる余地は十分にある |
| 空き家期間が長く、配管や構造材まで傷みが進んでいる | 残しても修繕費がかさみ、かえって負担が増える |
特に注意したいのは、目に見えない床下や屋根裏の劣化です。シロアリ被害や雨漏りは、表面に症状が出たときにはかなり進行していることが多く、修繕費が想定を大きく上回ることもあります。
自分で判断するのが難しい場合は、ホームインスペクション(建物状況調査)を利用して専門家に見てもらうのも一つの方法です。税額の増減だけで決めるのではなく、建物の状態と今後の使い道を照らし合わせたうえで判断してください。
固定資産税がかかり続ける空き家の活用方法
空き家を所有し続けても、更地にしても、固定資産税の負担はついて回ります。何もせずに持ち続けるのが、税金の面では最も損な選択です。負担を減らす一番の近道は、早めに活用か売却の方針を決めることです。
方針を決めるときは、「手間をかけられるか」「初期費用を出せるか」「どれだけ早く現金化したいか」の3点で考えると整理しやすくなります。手間と費用をかけてでも収益を得たいなら賃貸や土地活用、手間をかけずに手放したいなら売却が向いています。
売却の中でも、時間をかけて高値を狙う仲介と、スピードと手軽さを重視する買取では、向いている物件や状況が異なります。ここでは、空き家を活用・売却する4つの方法を、それぞれのメリットと注意点とあわせて見ていきましょう。
賃貸向けに改修して運用する
空き家をリフォームして貸し出せば、毎月の家賃収入が得られるうえ、人が住むことで建物の傷みも進みにくくなります。家賃収入で固定資産税や維持費をまかなえれば、空き家は「負担」から「資産」に変わります。
当社が戸建賃貸として再生する場合、リフォーム費用は100万〜200万円程度が一つの目安です。クロスの張り替えや水回りの簡易リフォームが中心で、大規模な修繕までは踏み込みません。フルリフォームとなれば費用は大きく変わるため、最終的にはリフォーム会社から見積もりを取るのが確実です。
あわせて、周辺に賃貸需要があるかも確認しておきましょう。不動産ポータルサイトで似た条件の戸建賃貸の掲載状況を調べるか、地元の仲介会社に直接聞いてみるのが手っ取り早い方法です。
民泊
旅行者の多いエリアであれば、空き家を民泊として活用する方法もあります。一般的な賃貸より高い単価が見込める点は魅力です。
ただし、住宅宿泊事業法による民泊は営業日数が年間180日までに制限されており、自治体の条例でさらに厳しく制限されている地域もあります。日数の制限を受けずに営業するには旅館業法の許可が必要で、建物の用途変更や消防設備などの基準を満たさなければなりません。
清掃や宿泊者対応を委託すれば管理費用もかかるうえ、近隣住民とのトラブルにも配慮が必要です。リフォーム費用と運用コストを差し引いても収益が見込めるか、事前にしっかり試算しておくことが欠かせません。手堅さを重視するなら、次に紹介する戸建賃貸のほうがおすすめです。
一戸建て賃貸
最もイメージしやすいのが、修繕・リフォームをしたうえで戸建賃貸として貸し出す方法です。戸建てはマンションより広さを確保しやすく、ファミリー層からの需要が見込みやすいのが強みです。隣と壁を共有していないため、小さな子どもがいても音を気にせず暮らせる点も選ばれる理由になっています。
戸建賃貸は供給がマンションやアパートに比べて少ないため、一度入居が決まると長く住んでもらえる傾向があるのもメリットです。
リフォーム費用を家賃収入で何年で回収できるかは、あらかじめ試算しておきましょう。借り手がすぐに見つかるとは限らず、空室が続けば収入は途絶えます。賃料は背伸びせず、周辺相場に合わせて設定するのが結局一番安定します。入居者の募集や管理は、地元の管理会社に任せることもできます。
解体後の跡地を収益化する
更地にした後は、アパートを建てて賃貸経営をするという選択肢もあります。ただし、成功するかどうかは立地次第です。周辺の賃貸需要を調べずに建ててしまうと、空室が埋まらず、ローン返済が持ち出しになりかねません。
需要を調べるには、賃貸ポータルサイトで周辺エリアの募集状況や賃料相場を確認するのが手軽です。あわせて、地元で長く営業している仲介会社に話を聞けば、ポータルサイトだけではわからない実際の需要も把握できます。
建物を建てない活用方法として、駐車場やトランクルームもあります。初期費用は抑えられますが、どちらも住宅用地の特例の対象外のため、固定資産税は更地と同じく高いままです。税負担を収益でまかなえるかを前提に検討しましょう。
駐車場経営する
更地を手軽に活用する方法として、月極駐車場やコインパーキング経営があります。アパート経営ほどの初期費用がかからず、特に砂利敷きであれば舗装費用を抑えて低リスクで始められます。舗装方法は、費用の安い順に砂利、アスファルト、コンクリートです。
月極駐車場を自分で運営する場合は、利用者の募集や契約管理、賃料の集金を自分で担うことになります。コインパーキングであれば、運営会社に土地を一括で貸し出し、管理を任せる方法も選べます。また、駐車場として土地を貸す場合は借地借家法が適用されないため、比較的契約を解除しやすく、将来の売却の妨げになりにくいのもメリットです。周辺に駐車場需要が見込めない場合は、無理に始めず売却を検討したほうが堅実です。
トランクルームを設置する
更地にコンテナを置いて、トランクルームとして貸し出す方法もあります。自宅に収納しきれない荷物を預けたい個人だけでなく、在庫や書類を保管したい事業者からの需要も見込めます。
注意したいのは、コンテナを継続的に設置して倉庫として使う場合は「建築物」として扱われる点です。建築確認が必要になり、用途地域によっては設置できない場合もあります。建築物である以上、接道義務も満たす必要があるため、再建築不可の土地には原則として設置できません。
そのほか、防犯カメラや施錠などのセキュリティ対策、湿気や害虫への対策も欠かせません。周辺にすでにトランクルームが多いエリアは競合が激しいため、始める前に近隣の稼働状況や利用料金の相場も確認しておくと安心です。
仲介で一般の買い手に売却する
空き家を手放す方法としてまず思い浮かぶのが、不動産会社に仲介を依頼して一般の買い手を探す方法です。買い手が見つかれば、市場価格に近い金額で売れる可能性があるのが最大のメリットです。
一方で、買い手が見つかるまで数ヶ月以上かかることも珍しくなく、その間も固定資産税はかかり続けます。また、境界確定の測量や残置物の撤去など、売主側でやるべきことが多いのも負担です。
さらに、価格の安い空き家は仲介手数料が少ないため、不動産会社が積極的に動いてくれないことがあります。この対策として、2024年7月からは800万円以下の空き家などについて、仲介手数料の上限が33万円(税込)まで引き上げられました。売れにくい物件でも依頼を受けてもらいやすくなった反面、売主の手数料負担は増える可能性があります。
低廉な空き家の仲介手数料が33万円に引き上げられた改正の詳細は、以下の記事をご覧ください。

古家付き土地で売りに出す
建物自体に資産価値がない場合は、「古家付き土地」として売りに出す方法があります。価格は実質的に土地の評価が中心となり、買主が解体費用を見込んで購入するのが前提です。
前述の通り、解体してから売っても古家付きのまま売っても、手残りは大きく変わらないことが多いです。古家付きのまま売れば、解体費用を先に払うリスクを負わずに済み、売れるまでの間も住宅用地の特例で固定資産税を低く抑えられます。
買主にとっても、建物を残したまま住宅ローンの審査や建築計画を進められるほか、建物の状態によってはリフォームして住むという選択肢も残ります。再建築ができる土地であれば、古家付き土地での売却が堅実な選択です。なお、古家付き土地として売る場合でも、建物の不具合など把握している情報は買主に伝えておきましょう。
中古住宅のまま売りに出す
建物の状態がある程度良ければ、リフォームせずにそのまま中古住宅として売りに出す方法もあります。売主側で手を加える必要がないため、手間がかからず、すぐに売り出せるのが利点です。
ただし、建物が古いと買い手が住宅ローンを組みにくく、購入できる人が限られてしまいます。結果として、売却価格は相場より低くなりやすいのが実情です。
また、引き渡し後に雨漏りやシロアリなどの不具合が見つかれば、契約不適合責任を問われるリスクもあります。売主が個人の場合は、契約で責任を負う範囲や期間を限定することもできるため、不具合を把握している場合は契約前に必ず伝えておきましょう。早さを取るか価格を取るか、ご自身の状況に合わせて判断してください。売却前に建物状況調査を行っておくと、買主に安心してもらいやすくなります。
専門会社に売却し現金化する
仲介でなかなか買い手がつかない立地や状態の物件は、専門の買取業者に直接売却する方法が有効です。買取業者がそのまま買主になるため、買い手を探す期間がなく、スピーディーに現金化できます。当社の強みは大きく2つあります。
①最短1週間での決済が可能
独自の調査体制と、司法書士・弁護士・税理士との連携体制があるため、権利関係が複雑な物件でも一気通貫で進められます。売却が早く決まれば、その分だけ固定資産税や維持費の負担も早く終わります。
②売主様の負担がゼロ
•境界確定の測量:不要
•残置物の撤去:不要
•近隣への挨拶まわり:不要
•契約不適合責任:免責(引き渡し後に雨漏りやシロアリが見つかっても対応不要)
解体せず、今ある状態のまま引き渡していただけます。売却を諦めかけている方こそ、一度ご相談ください。
売れずに困っていた空き家を買い取った事例は、以下の買取実績をご覧ください。

空き家解体後に必要な対応事項
建物を解体したら、それで終わりではありません。解体後には、法務局への登記と、税務の窓口への届出という、管轄も目的も異なる手続きが必要になります。
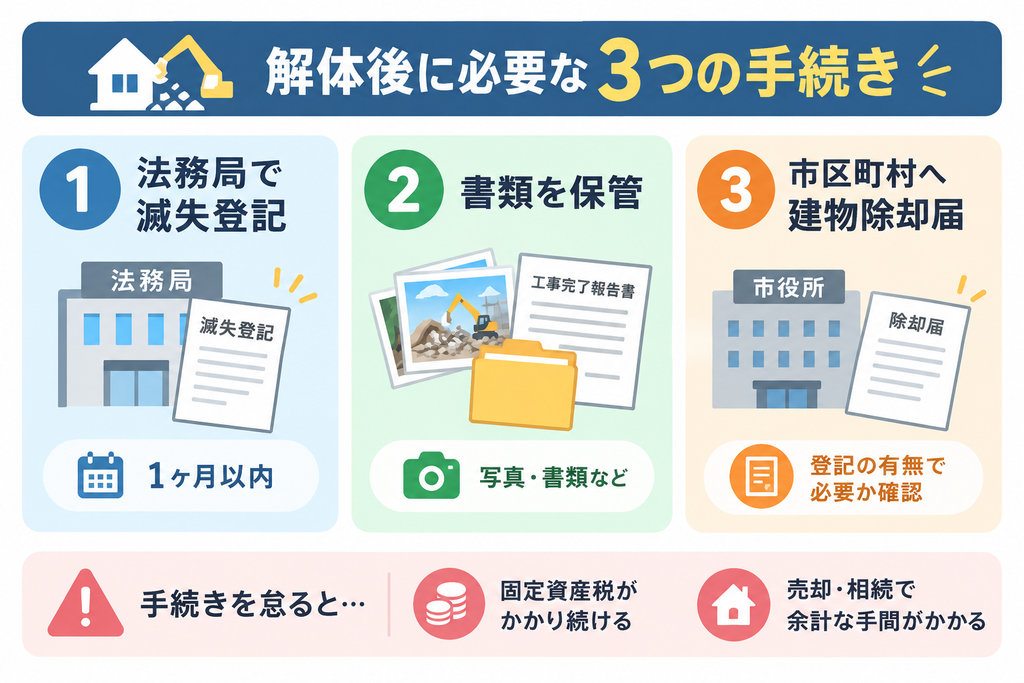
これらの手続きを怠ると、取り壊したはずの建物に固定資産税がかかり続けたり、登記簿上に存在しない建物が残ったままになって、売却や相続の際に余計な手間がかかったりします。特に売却を予定している場合、登記簿と現況が一致していないと、買主や金融機関から指摘を受けて取引が止まる原因にもなります。
解体業者に任せきりにせず、どの手続きを誰が行うのかを事前に確認しておきましょう。取毀証明書の発行に時間がかかる業者もあるため、解体工事の完了後はできるだけ早く手続きに取りかかることが大切です。ここでは、解体後に必ずやっておきたい3つの対応を見ていきます。
法務局で建物の滅失登記を申請する
建物を取り壊したら、取り壊した日から1ヶ月以内に、法務局で「建物滅失登記」を申請する義務があります(不動産登記法第57条)。怠ると10万円以下の過料の対象になることもあります。この登記によって、登記簿上でも建物がなくなったことが正式に記録されます。
自分で申請する場合、主に以下の書類が必要です。
•登記申請書
•建物取毀証明書(解体業者が発行)
•解体業者の印鑑証明書・資格証明書
•代理人に依頼する場合は委任状
滅失登記は土地家屋調査士の専門分野です。自分で申請することもできますが、書類の不備で補正を求められることも多いため、確実に進めたい場合は土地家屋調査士に依頼するのがおすすめです。当社でも、提携している土地家屋調査士をご紹介しています。
解体の証拠や必要書類を保管しておく
滅失登記を済ませたあとも、解体に関する書類はすぐに処分せず、手元に残しておきましょう。保管しておきたいのは以下のものです。
•解体工事中・完了時の写真
•工事完了報告書・取毀証明書の控え
•登記完了証
•解体工事の契約書・領収書
行政側への情報連携の遅れなどで、取り壊したはずの建物に固定資産税が課税され続けてしまうケースは実際に起こり得ます。そのとき、写真や書類があれば「いつ、どのように解体したか」を客観的に示せます。
また、解体費用の領収書は、その土地を売却したときに譲渡費用として計上できる場合があります。売却時の税金を抑えるためにも、まとめて保管しておくと安心です。解体から数年以内に売却する予定がある場合は、売却関係の書類と一緒にまとめておくと、確定申告の際に慌てずに済みます。
各市区町村へ建物除却届を提出する
滅失登記とは別に、家屋を取り壊したことを税務の窓口に届け出る手続きもあります。東京23区では都税事務所への「家屋滅失届」、そのほかの市町村では「家屋滅失届」「家屋取壊し届」などの名称で受け付けています。
登記されている建物であれば、滅失登記をすると法務局から自治体に通知が行くため、届出は不要とされている自治体が多いです。一方、登記されていない建物(未登記家屋)は、届出をしないと翌年度以降も課税され続けるおそれがあります。
古い空き家は、増築部分や物置などが未登記のままになっていることも少なくありません。納税通知書の課税明細書に記載されている家屋と、実際に取り壊した建物を照らし合わせ、漏れがないかを確認しておきましょう。
固定資産税以外に空き家に発生する税金
空き家に関わる税金は、固定資産税や都市計画税だけではありません。空き家を手に入れたときと、手放したときにも、それぞれ税金がかかる可能性があります。
特に、相続で空き家を受け継いだ方は、相続したタイミングで相続税、売却したタイミングで所得税・住民税と、所有している間の固定資産税以外にも税金の判断が続きます。これらは知っているかどうかで手残りが大きく変わる税金で、特例を使えるかどうかで数百万円単位の差が出ることもあります。
解体するかどうかも、売却時の特例の要件に関わってくるため、固定資産税だけを見て判断するのは危険です。ここでは、空き家を相続したときと、売却して利益が出たときの税金を、それぞれ押さえておきたいポイントとあわせて見ていきましょう。
空き家を相続したときの税金
空き家を相続すると、相続税がかかる可能性があります。ただし、相続税は相続財産の合計から借金や葬式費用を差し引いた金額が、基礎控除額(3,000万円+600万円×法定相続人の数)を超えた場合にのみ課税されます。たとえば法定相続人が2人なら、基礎控除額は4,200万円です。空き家を相続しても、相続税がかからないケースは珍しくありません。
また、2024年4月から相続登記が義務化され、不動産を相続したことを知った日から3年以内に登記しなければ、10万円以下の過料の対象になります。売却するにも相続登記は欠かせないため、早めに済ませておきましょう。
相続税の正確な試算は税理士でないと難しいのが実情です。当社では顧問税理士と連携しており、相続税のご相談があればそのままご紹介できます。
売却で利益が出たときの税金
空き家を売却して利益(譲渡所得)が出ると、所得税・住民税がかかります。税率は売却した年の1月1日時点の所有期間で決まり、5年超なら20.315%、5年以下なら39.63%です(復興特別所得税を含む)。相続した不動産は、亡くなった方の取得時期を引き継ぎます。
見落とされがちなのが取得費です。購入時の契約書がなく取得費を証明できない場合、売却価格の5%しか取得費として認められず(概算取得費)、税負担が重くなります。
相続した空き家なら、要件を満たせば譲渡所得から最大3,000万円を控除できる特例があります。主な要件は、昭和56年5月31日以前の建築、相続直前に亡くなった方以外が住んでいないこと、売却価格1億円以下、相続から3年目の年末までの売却、そして建物の取り壊しか耐震改修です。2024年以降は、売却翌年の2月15日までに買主が行う場合も対象です。相続人が3人以上なら1人2,000万円となり、特例の期限は2027年12月31日までです。
売却時の譲渡所得税と相続空き家の3,000万円控除は、以下の記事で詳しく解説しています。
株式会社フィリアコーポレーションの対応実績数まとめ
| 種別 | 対応実績数 |
| 空き家 | 146件 |
| 再建築不可 | 92件 |
| 長屋・連棟 | 60件 |
| 共有持分 | 25件 |
※2026年10月時点
空き家解体後の固定資産税に関するよくある質問
最後に、空き家解体後の固定資産税について、よくいただくご質問にお答えします。
空き家の固定資産税は6倍になりますか?
6倍にはなりません。上限は約4.2倍です。
解体や、特定空家等・管理不全空家等の勧告で住宅用地の特例が外れると、6分の1に軽減されていた土地の課税標準額が上がります。「6倍」という数字は、この軽減がまるごとなくなるという前提の計算です。
しかし実際には、非住宅用地の課税標準額は評価額の70%が上限とされているため、200㎡以下の土地で最大約4.2倍、都市計画税は最大約2.1倍にとどまります。また、200㎡を超える部分は軽減率が3分の1なので、上がり幅はさらに小さくなります。
とはいえ、税額が4倍前後になる可能性があることに変わりはありません。正しい数字で負担を見積もったうえで、解体や管理の方針を判断しましょう。ご自身の土地の評価額は、課税明細書で確認できます。
建物を解体したら固定資産税はどうなりますか?
建物にかかっていた固定資産税は翌年度からなくなりますが、土地の固定資産税・都市計画税は住宅用地の特例が外れるため上がります。
「建物の分の税金がなくなるなら、トータルでは安くなるのでは」と考える方もいますが、古い建物は経年で評価額が下がっていることが多く、建物分の税額はそれほど大きくありません。一方、土地分は最大で約4.2倍になるため、トータルでは解体前より税負担が重くなるケースがほとんどです。
たとえば評価額3,000万円・150㎡の土地なら、土地の税額は年間約10万円から約35.7万円に上がる計算になります。解体前に、課税明細書で建物と土地それぞれの税額を確認しておきましょう。比較的新しく建物の評価額が高い場合は結果が変わることもあるため、迷う場合は都税事務所や市町村の窓口に相談してみてください。
【まとめ】空き家解体後の固定資産税について
最後に、本記事のポイントを振り返っておきましょう。
•固定資産税が上がる仕組み:解体して更地にすると住宅用地の特例が外れ、土地の固定資産税は最大約4.2倍、都市計画税は最大約2.1倍になります。よく言われる「6倍」は誤解です
•税負担を抑える工夫:1月1日を過ぎてから解体する、建て替えなら1月1日時点で新築工事に着手しておく、自治体の減免制度や解体費の助成を確認する、といった方法があります
•解体の落とし穴:解体費用がかかるうえ、更地にしても手残りはほとんど変わらないことが多く、再建築不可の土地では資産価値を大きく下げてしまいます
迷っている間にも、固定資産税や維持費はかかり続けます。売却を考えているなら、解体する前に現況のまま査定を受けるのが、税金・費用の両面で損をしにくい選択です。
フィリアコーポレーションは、他社で断られた空き家や訳あり物件を、現況のまま買い取ってきました。解体の前に、ぜひ一度ご相談ください。査定・相談は無料です。
当コンテンツの運営、執筆は株式会社フィリアコーポレーションが行っています。 詳細は、コンテンツ制作ポリシー、プライバシーポリシーを参照ください。
監修者
越川直之 (宅地建物取引士 / 空き家相談士)
代表ブログへ訳アリ不動産1,000件以上の相談実績を持つ、空き家・再建築不可・長屋・共有持分の専門家。株式会社フィリアコーポレーション代表取締役。現場経験に基づき、訳アリ不動産売却の正しい知識を監修しています。
